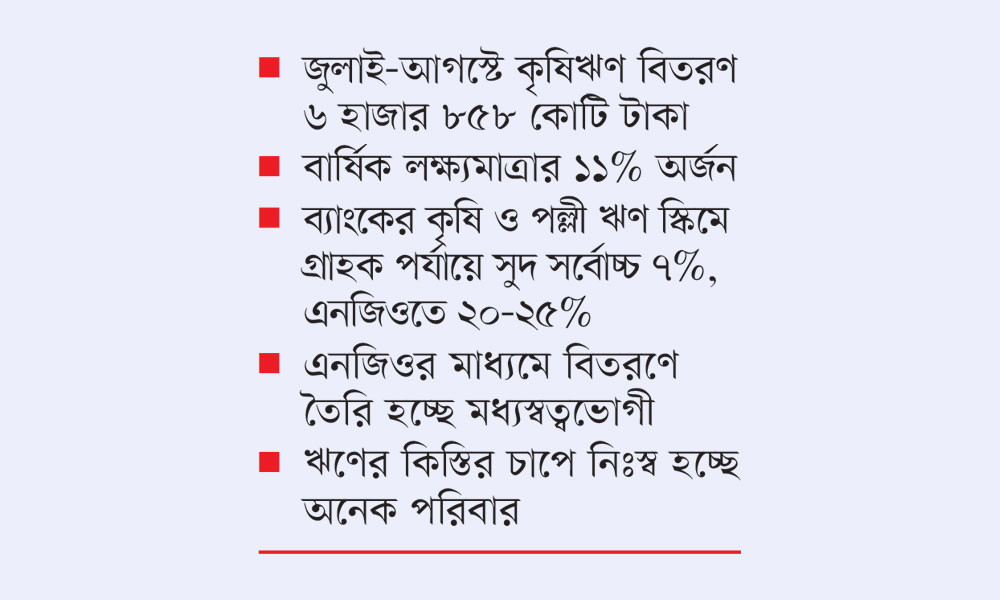
কৃষকের জন্য স্বল্প সুদে ঋণের ব্যবস্থা করেছে বাংলাদেশ ব্যাংক। কৃষি ও পল্লী ঋণ স্কিমের আওতায় গ্রাহক পর্যায়ে সর্বোচ্চ ৭ শতাংশ সুদে ঋণ দেওয়ার সুযোগ রয়েছে।
ঋণের কিস্তি দিতে না পেরে কৃষকের গবাদি পশু, হাঁস-মুরগি ও ঘরের চাল বিক্রি করার ঘটনাও ঘটছে। রাজশাহীর পবা উপজেলায় এনজিওর ঋণের কিস্তি দিতে না পারার চাপে মনিরুল ইসলাম গত বছর ১৫ আগস্ট তাঁর স্ত্রী ও দুই সন্তানকে হত্যা করে নিজেও আত্মহননের পথ বেছে নেন। চিরকুটে লিখে যান, ‘আমরা মরে গেলাম ঋণের দায়ে আর খাওয়ার অভাবে।’
তাঁর বাবা কালের কণ্ঠকে বলেন, ‘আমার ছেলেটা প্রতি সপ্তাহে কিস্তি দিতে না পেরে জীবন দিল।
মনিরুলের পরিবারের ঘটনা ক্ষুদ্রঋণের কিস্তির চাপ নিয়ে নতুন করে প্রশ্ন তোলে। ঋণ নিয়ে মানুষ যেন ঘুরে দাঁড়াতে পারে, সেই উদ্দেশ্যে ক্ষুদ্রঋণ কার্যক্রম পরিচালিত হলেও উচ্চ সুদ ও ঘন ঘন কিস্তির চাপ অনেক পরিবারের জন্য বাড়তি বোঝা হয়ে দাঁড়াচ্ছে। অন্যদিকে ব্যাংক থেকে অর্থ নিয়ে এনজিওগুলো ঋণ বিতরণ করছে।
ব্যাংকের মাধ্যমে দুই মাসে কৃষিঋণ বিতরণ ছয় হাজার ৮৫৮ কোটি টাকা : বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬-২৭ অর্থবছরের প্রথম দুই মাসে অর্থাৎ জুলাই ও আগস্টে দেশে ছয় ৮৫৮ কোটি টাকার কৃষিঋণ বিতরণ করা হয়েছে। এর মধ্যে সরকারি ব্যাংকগুলো দিয়েছে দুই হাজার ৩৭৫ কোটি টাকা। বেসরকারি ও বিদেশি ব্যাংকগুলো বিতরণ করেছে চার হাজার ৪৮৩ কোটি টাকা। এ সময় কৃষিঋণ বিতরণের বার্ষিক লক্ষ্যমাত্রার প্রায় ১১ শতাংশ অর্জিত হয়েছে।
ব্যাংকভিত্তিক বিতরণে শীর্ষে রয়েছে বাংলাদেশ কৃষি ব্যাংক। ব্যাংকটি দুই মাসে এক হাজার ২২৯ কোটি টাকা কৃষিঋণ দিয়েছে। দ্বিতীয় অবস্থানে রয়েছে ইসলামী ব্যাংক বাংলাদেশ লিমিটেড, তাদের বিতরণের পরিমাণ ৬১২ কোটি টাকা। তবে কৃষিঋণ বিতরণের পাশাপাশি ঋণ আদায়ের পরিস্থিতিও গুরুত্বপূর্ণ। বাংলাদেশ ব্যাংকের দেওয়া তথ্য অনুযায়ী, মোট ঋণের ৪২.৩৮ শতাংশ খেলাপি হয়ে পড়েছে।
খাতভিত্তিক হিসাবে সবচেয়ে বেশি তিন হাজার ১৩৯ কোটি টাকা ঋণ বিতরণ করা হয়েছে শস্য উৎপাদনে। গবাদি পশু ও পোলট্রি খাতে বিতরণ করা হয়েছে দুই হাজার ১৬৬ কোটি এবং মৎস্য খাতে ৯০৭ কোটি টাকা। দারিদ্র্য বিমোচন খাতে দেওয়া হয়েছে ২৮৮ কোটি টাকা। এ ছাড়া অন্যান্য খাতে ৩১৮ কোটি, শস্য সংরক্ষণ ও বিপণনে ৪০ কোটি, সেচ সরঞ্জাম কেনায় ৩৪ কোটি এবং কৃষি সরঞ্জাম কেনার জন্য ২৬ কোটি টাকা বিতরণ করা হয়েছে।
এনজিওর ঋণ বিতরণ অনেক বেশি
ব্যাংকের কৃষিঋণ বিতরণের পাশাপাশি এনজিওগুলোর ক্ষুদ্রঋণ কার্যক্রমও বড় আকারে চলছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুলাই মাসে এনজিওগুলোর মাধ্যমে মোট ১৮ হাজার ৫৬৩ কোটি ৭৮ লাখ টাকার ক্ষুদ্রঋণ বিতরণ করা হয়েছে। এর মধ্যে ব্র্যাক বিতরণ করেছে ছয় হাজার ৬৬৪ কোটি ১৬ লাখ টাকা। আশা বিতরণ করেছে তিন হাজার ৫১৬ কোটি ছয় লাখ টাকা এবং গ্রামীণ ব্যাংক বিতরণ করেছে দুই হাজার ৬৪৯ কোটি ৬০ লাখ টাকা।
বিভিন্ন ব্যাংকের বার্ষিক প্রতিবেদনের তথ্যেও এনজিওর মাধ্যমে কৃষি ও ক্ষুদ্রঋণ বিতরণের চিত্র পাওয়া যায়। ২০২৪ সালে দ্য সিটি ব্যাংক এভাবে দুই হাজার ২৪৮ কোটি টাকা, রাষ্ট্রায়ত্ত সোনালী ব্যাংক ৩৮৩ কোটি টাকা এবং পূবালী ব্যাংক ৬৭৪ কোটি টাকা কৃষি ও ক্ষুদ্রঋণ বিতরণ করেছে।
ব্যাংকের কৃষিঋণে এনজিও মধ্যস্বত্বভোগী
প্রান্তিক পর্যায়ে শাখা না থাকা এবং কৃষিঋণ বিতরণে অনীহার কারণে অনেক ব্যাংক এনজিওর মাধ্যমে ঋণ বিতরণ করে। এতে ব্যাংকগুলো কৃষিঋণ বিতরণের লক্ষ্যমাত্রা পূরণ করতে পারলেও কৃষকের ঋণ নেওয়ার খরচ বেড়ে যায় বলে অভিযোগ রয়েছে। ব্যাংক থেকে কম সুদে অর্থ নিয়ে এনজিওগুলো বেশি সুদে ঋণ বিতরণ করে কার্যত মধ্যস্বত্বভোগীর ভূমিকা পালন করে।
সেন্টার ফর স্ট্র্যাটেজিক অ্যান্ড পিস স্টাডিজের (সিএসপিএস) নির্বাহী পরিচালক ও মানারাত বিশ্ববিদ্যালয়ের অধ্যাপক ড. মো. মিজানুর রহমান কালের কণ্ঠকে বলেন, কৃষিঋণ বিতরণে বেশির ভাগ বাণিজ্যিক ব্যাংকের অনীহা রয়েছে। কৃষি ও ক্ষুদ্রঋণ বিতরণে পরিচালন ব্যয় বেশি হওয়ায় ব্যাংকগুলো এ খাত এড়িয়ে চলার চেষ্টা করে। তবে নিয়মনীতি পূরণ করতে অনেক ব্যাংক এনজিওর মাধ্যমে ঋণ বিতরণ করে।
তিনি বলেন, এতে কৃষক উপকৃত হন না—এমন নয়। ঋণ পেয়ে অনেকে উপকৃত হন। কিন্তু তাঁদের বেশি সুদ দিতে হয়। ব্যাংকের স্বল্প সুদের ঋণ নিয়ে এনজিওগুলো ব্যবসা করে। এখানে তারা মধ্যস্বত্বভোগীর ভূমিকা পালন করে। ফলে উচ্চ সুদের বোঝা টানতে হয় সাধারণ কৃষককে।
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক তারেক রেফাত উল্লাহ খান কালের কণ্ঠকে বলেন, অনেক ব্যাংক ক্ষুদ্রঋণ বিতরণকারী প্রতিষ্ঠান বা এনজিওর মাধ্যমে ঋণ দিয়ে থাকে। এ ক্ষেত্রে কৃষক পর্যায়ে সুদের হার ২০ থেকে ২২ শতাংশ পর্যন্ত উঠে যায়। এ সমস্যা সমাধানে সব ব্যাংককে এগিয়ে আসা উচিত।
তিনি বলেন, ব্র্যাক ব্যাংক মোট ঋণের ৫০ শতাংশের বেশি কৃষি ও ক্ষুদ্রঋণ খাতে দিয়ে থাকে। শুধু ঋণ দেওয়াই নয়, গ্রামে গ্রামে গিয়ে উদ্যোক্তাদের প্রশিক্ষণ দেওয়া এবং প্রকল্প তদারকির কাজও করে ব্যাংকটি। এতে উদ্যোক্তারা ব্যাংকের নিয়ম-কানুন বুঝতে পারেন এবং স্বল্প সুদের ঋণ নেওয়ার সুযোগ পান। অন্য ব্যাংকগুলোও এভাবে এগিয়ে এলে কৃষকদের বেশি সুদের এনজিও ঋণের ওপর নির্ভরতা কমানো সম্ভব হবে।
বিশেষজ্ঞদের মতে, কৃষিঋণ বিতরণের লক্ষ্য শুধু ঋণের পরিমাণ বাড়ানো নয়; সেই ঋণ কৃষকের কাছে কত কম খরচে পৌঁছাচ্ছে, সেটিও গুরুত্বপূর্ণ। ব্যাংকের মাধ্যমে সরাসরি কৃষিঋণ নেওয়ার প্রক্রিয়া সহজ করা, প্রান্তিক এলাকায় সেবা বাড়ানো এবং ঋণ পাওয়ার শর্তগুলো কৃষকবান্ধব করা গেলে উচ্চ সুদের চাপ কমতে পারে। পাশাপাশি এনজিও থেকে ঋণ নেওয়ার সুযোগও থাকবে। তবে কৃষককে বেশি সুদে ঋণ নিতে বাধ্য করা যাবে না। এটি নিশ্চিত করতে হবে।
এনজিওর পক্ষে যা বলা হচ্ছে
এ বিষয়ে মাইক্রোক্রেডিট রেগুলেটরি অথরিটির (এমআরএ) পরিচালক মোহাম্মদ কামাল হোসেন কালের কণ্ঠকে বলেন, ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো বেশি সুদে ঋণ বিতরণ করে—এভাবে বললে পুরো বিষয়টি ব্যাখ্যা করা হয় না। কারণ, এসব প্রতিষ্ঠান একেবারে প্রান্তিক পর্যায়ে ঋণ কার্যক্রম পরিচালনা করে। সেখানে ঋণ বিতরণের পরিচালন ব্যয় অনেক বেশি। এ কারণে ঋণের সুদের হারও তুলনামূলক বেশি হয়। তবে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো কম সুদে তহবিল পেলে তারাও গ্রাহকদের কম সুদে ঋণ দিতে পারবে।
তিনি বলেন, ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর তহবিলের বড় একটি অংশ আসে ব্যাংক খাত থেকে। এসব প্রতিষ্ঠান মোট ঋণের প্রায় ৬০ শতাংশ কৃষি খাতে বিতরণ করে। জুন পর্যন্ত প্রতিষ্ঠানগুলোর ঋণ বিতরণের পরিমাণ ছিল প্রায় দুই লাখ কোটি টাকা। এর মধ্যে প্রায় ৬০ শতাংশ ঋণ কৃষি খাতে গেছে। এসব ঋণের বড় অংশ ব্যক্তি পর্যায়ে দেওয়া হয়, যার উল্লেখযোগ্য অংশ ফসল উৎপাদনের কাজে ব্যবহৃত হয়।
মোহাম্মদ কামাল হোসেন বলেন, দেশের বেশির ভাগ ব্যাংক এখনো একেবারে প্রান্তিক পর্যায়ে পৌঁছাতে পারে না। এ ক্ষেত্রে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো গুরুত্বপূর্ণ ভূমিকা রাখছে। বর্তমানে এসব প্রতিষ্ঠান গ্রাহকদের কাছ থেকে সর্বোচ্চ ২৪ শতাংশ সুদ নিতে পারে। তবে সরকার ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর জন্য কম সুদে তহবিলের ব্যবস্থা করলে কৃষক পর্যায়ে ঋণের সুদের হার কমানো সম্ভব হবে।