বাংলাদেশ ব্যাংকের ৬০ হাজার কোটি টাকার প্রণোদনা কর্মসূচির মূল লক্ষ্য অর্থনীতির উৎপাদনশীল খাতে অর্থায়ন বাড়ানো।
অর্থনৈতিক কর্মকাণ্ড পুনরুদ্ধার, বন্ধ শিল্প-কারখানা চালু, কর্মসংস্থান সৃষ্টি ও বেসরকারি বিনিয়োগে গতি ফেরাতে ৬০ হাজার কোটি টাকার ১৫টি প্রণোদনা স্কিম ঘোষণা করে বাংলাদেশ ব্যাংক। এসব স্কিমের সুবিধা পেতে সরকার, কেন্দ্রীয় ব্যাংক ও সংশ্লিষ্ট ব্যাংকের বিরুদ্ধে ঋণগ্রহীতাদের দায়ের করা মামলা বা রিট প্রত্যাহারের শর্ত দিয়েছিল সংস্থাটি। কিন্তু এ শর্তের কারণে আদালতের আশ্রয় নেয়া ঋণগ্রহীতাদের নীতিসহায়তা পাওয়ার সুযোগ সংকুচিত হয়। এমন পরিস্থিতিতে শর্ত শিথিল করেছে বাংলাদেশ ব্যাংক। এখন থেকে কোনো ঋণগ্রহীতার দায়ের করা মামলা বা রিটের পরিপ্রেক্ষিতে আদালত স্থগিতাদেশ দিলে সংশ্লিষ্ট গ্রাহক ১৫টি স্কিমের আওতায় ঋণ পাওয়ার যোগ্য হিসেবে বিবেচিত হবেন। গতকাল জারি করা এক প্রজ্ঞাপনে এ সুযোগ দেয়া হয়েছে।
বাংলাদেশ ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগ-১ থেকে জারীকৃত প্রজ্ঞাপনের কপি দেশের সব তফসিলি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তাদের কাছে পাঠানো হয়েছে। প্রজ্ঞাপনে বলা হয়েছে, কোনো ঋণগ্রহীতার দায়ের করা মামলা বা রিটের পরিপ্রেক্ষিতে মহামান্য আদালত স্থগিতাদেশ (স্টে অর্ডার) প্রদান করলে সংশ্লিষ্ট ঋণগ্রহীতাকে সংযোজনী ‘ক’-তে উল্লিখিত স্কিমগুলোর আওতায় ঋণ পাওয়ার যোগ্য হিসেবে বিবেচনা করতে হবে। তবে অন্যান্য ক্ষেত্রে গত ২৯ জুলাই জারি করা বিআরপিডি-১ সার্কুলার লেটার নং-২৫-এর নির্দেশনা অনুসরণ করতে হবে। ব্যাংক কোম্পানি আইন, ১৯৯১-এর ৪৫ ধারায় প্রদত্ত ক্ষমতাবলে জারি করা নতুন নির্দেশনা অবিলম্বে কার্যকর হবে।
নিয়ন্ত্রক সংস্থাটির পক্ষ থেকে গত ২৯ জুলাই প্রজ্ঞাপন জারি করে বলা হয়, বাংলাদেশ ব্যাংক বা সরকারের ঘোষিত প্রণোদনা প্যাকেজ ও অন্যান্য নীতিসহায়তা পেতে হলে সংশ্লিষ্ট গ্রাহককে আগে সরকার, বাংলাদেশ ব্যাংক ও সংশ্লিষ্ট ব্যাংকের বিরুদ্ধে দায়ের করা রিট পিটিশনসহ সব মামলা প্রত্যাহার করতে হবে। আবেদনকারীকে হলফনামার মাধ্যমে ঘোষণা দিতে হবে, এসব প্রতিষ্ঠানের বিরুদ্ধে তার কোনো মামলা অসম্পন্ন নেই।
মামলা প্রত্যাহারের শর্ত আরোপের পেছনে বাংলাদেশ ব্যাংকের যুক্তি ছিল যে অনেক ঋণগ্রহীতা একদিকে কেন্দ্রীয় ব্যাংকের দেয়া প্রণোদনা-নীতিসহায়তা গ্রহণ করছেন, অন্যদিকে সরকার, বাংলাদেশ ব্যাংক ও সংশ্লিষ্ট ব্যাংকের বিরুদ্ধে রিট পিটিশনসহ বিভিন্ন মামলা চালিয়ে যাচ্ছেন। এতে ব্যাংক খাতের মামলাজট নিরসনের উদ্যোগ বাধাগ্রস্ত হচ্ছে। উৎপাদনশীল খাতে ঋণপ্রবাহ বাড়িয়ে কর্মসংস্থান ও টেকসই প্রবৃদ্ধি অর্জনের জন্য ঋণগ্রহীতাদের নীতিসহায়তা দেয়ার পাশাপাশি ব্যাংক খাতে আইনি বিরোধ কমানোর লক্ষ্যে ওই শর্ত আরোপ করা হয়েছিল।
মামলা প্রত্যাহার বাধ্যতামূলক করার ফলে কোনো ঋণগ্রহীতা আদালতের শরণাপন্ন হলে তার নীতিসহায়তা পাওয়ার সুযোগ আটকে যাওয়ার পরিস্থিতি তৈরি হয়। বিশেষ করে ব্যাংকের সঙ্গে ঋণসংক্রান্ত বিরোধ বা অন্য কোনো বিষয়ে বিচারাধীন মামলার কারণে কোনো প্রতিষ্ঠান প্রণোদনা পাওয়ার যোগ্যতা হারাতে পারে। নতুন নির্দেশনায় আদালতের স্থগিতাদেশ পাওয়া গ্রাহকদের যোগ্য বিবেচনার সুযোগ দেয়ার মাধ্যমে এ জটিলতা হ্রাসের উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। এখন থেকে মামলা প্রত্যাহার নয় বরং মামলার পরিপ্রেক্ষিতে আদালতের স্থগিতাদেশ থাকলেও সংশ্লিষ্ট গ্রাহক প্রণোদনা প্যাকেজ থেকে ঋণ পাওয়ার যোগ্য বলে বিবেচিত হবেন। আর স্থগিতাদেশ না থাকলে ২৯ জুলাইয়ের নির্দেশনার অন্যান্য শর্ত বহাল থাকবে।
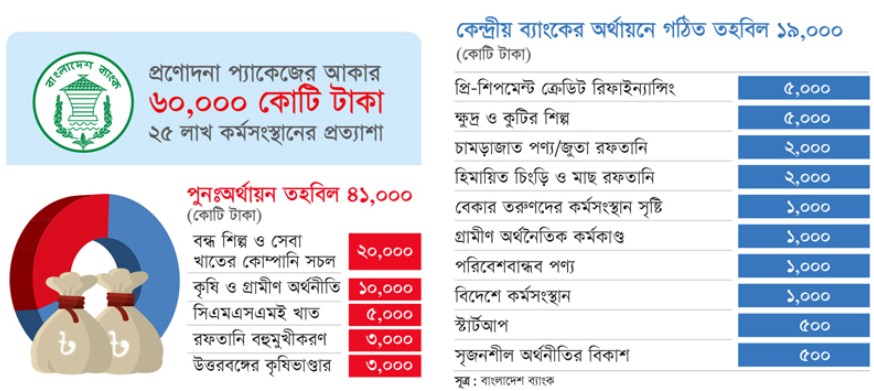
বাংলাদেশ ব্যাংকের ৬০ হাজার কোটি টাকার প্রণোদনা কর্মসূচির মূল লক্ষ্য অর্থনীতির উৎপাদনশীল খাতে অর্থায়ন বাড়ানো। শিল্প ও সেবা খাত; কুটির, অতি ক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্প (সিএমএসএমই), কৃষি ও পল্লী খাত, রফতানি বহুমুখীকরণ, গ্রিন ইন্ডাস্ট্রি, স্টার্টআপ, বিদেশে কর্মসংস্থান এবং বেকার যুবকদের কর্মসংস্থান সৃষ্টিকে কেন্দ্র করে এসব স্কিম সাজানো হয়েছে। এর মধ্যে কিছু স্কিম পুনঃঅর্থায়ন তহবিলের মাধ্যমে পরিচালিত হচ্ছে। আবার কয়েকটি স্কিমের অর্থায়ন নির্দিষ্ট ব্যাংক ও আর্থিক প্রতিষ্ঠানের মাধ্যমে বিতরণ করা হচ্ছে।
১৫টি স্কিমের মধ্যে সবচেয়ে বড় উদ্যোগটি বন্ধ শিল্প ও সেবা খাত পুনরুজ্জীবনের জন্য। গত ৪ জুন জারি করা বিআরপিডি-১ সার্কুলার নং-১৩-এর মাধ্যমে ২০ হাজার কোটি টাকার ঘূর্ণায়মান প্রাক্-অর্থায়ন স্কিম চালু করা হয়। এ স্কিমের আওতায় বন্ধ বা আংশিক চালু থাকা, তবে পুনরায় সচল হওয়ার সম্ভাবনা রয়েছে—এমন শিল্প ও সেবা প্রতিষ্ঠানে অর্থায়নের সুযোগ রাখা হয়েছে। বিশেষ করে রফতানিমুখী শিল্পপ্রতিষ্ঠানকে এ স্কিমের আওতায় গুরুত্ব দেয়া হয়েছে। বাংলাদেশ ব্যাংক থেকে অংশগ্রহণকারী ব্যাংকগুলো ৪ শতাংশ সুদে তহবিল পাবে। ব্যাংকগুলো ঋণগ্রহীতাদের কাছ থেকে সর্বোচ্চ ৭ শতাংশ সুদ নিতে পারবে। ঋণের বিপরীতে ছয় মাসের গ্রেস পিরিয়ডসহ সর্বোচ্চ এক বছর পর্যন্ত কার্যকরী মূলধন সুবিধা দেয়া যাবে। একজন গ্রাহক বা গ্রুপের ঋণসীমা সর্বোচ্চ ২০০ কোটি টাকা।
সিএমএসএমই খাতের চলতি মূলধন জোগাতে ৮ জুন ২০২৬ তারিখে এসএমইএসপিডি সার্কুলার নং-৪-এর মাধ্যমে পুনঃঅর্থায়ন তহবিল চালু করা হয়। ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের কার্যকরী মূলধনের সংকট মোকাবেলা এবং ব্যবসায়িক কর্মকাণ্ড সচল রাখাই এ উদ্যোগের লক্ষ্য। কুটির ও মাইক্রো সেক্টরে উদ্যোক্তা সৃষ্টির জন্যও বিশেষ অর্থায়ন স্কিম রাখা হয়েছে। এ স্কিমের অর্থ পিকেএসএফের মাধ্যমে বিতরণের ব্যবস্থা রয়েছে।
কৃষি উৎপাদন বাড়ানো ও খাদ্যনিরাপত্তা নিশ্চিত করার লক্ষ্যে কৃষি ও পল্লী খাতে ১০ হাজার কোটি টাকার পাঁচ বছর মেয়াদি ঘূর্ণায়মান পুনঃঅর্থায়ন স্কিম চালু করা হয়েছে। জুনে জারি করা এক সার্কুলারের আওতায় পরিচালিত এ স্কিমের অর্থ ব্যাংকগুলো বাংলাদেশ ব্যাংক থেকে ৪ শতাংশ সুদে পাবে। ঋণগ্রহীতাদের কাছ থেকে সর্বোচ্চ ৮ শতাংশ সুদ নিতে পারবে ব্যাংক। এ স্কিমে ঋণের পরিমাণ ১৫ লাখ থেকে সর্বোচ্চ ১ কোটি টাকা পর্যন্ত নির্ধারণ করা হয়েছে। ঋণের মেয়াদ সর্বোচ্চ ১৮ মাস, যার মধ্যে থাকবে সর্বোচ্চ তিন মাসের গ্রেস পিরিয়ড।
উত্তরবঙ্গে কৃষিভিত্তিক বিশেষ অর্থনৈতিক কেন্দ্র গড়ে তোলার জন্য পৃথক ৩ হাজার কোটি টাকার পুনঃঅর্থায়ন তহবিল রয়েছে।
রফতানি খাতের পণ্য ও বাজার বহুমুখীকরণের জন্য ৩ হাজার কোটি টাকার পুনঃঅর্থায়ন স্কিম চালু করেছে বাংলাদেশ ব্যাংক। এ স্কিমে তৈরি পোশাকের বাইরে উচ্চ অগ্রাধিকারপ্রাপ্ত রফতানি পণ্য ও দেশীয় কাঁচামালনির্ভর শিল্পকে অর্থায়ন করা হবে। তিন বছর মেয়াদি এ ঘূর্ণায়মান তহবিল থেকে বাংলাদেশ ব্যাংক অংশগ্রহণকারী ব্যাংকগুলোকে ৪ শতাংশ সুদে অর্থ দেবে। ব্যাংকগুলো সর্বোচ্চ ৭ শতাংশ সুদে ঋণ দিতে পারবে।
পরিবেশবান্ধব শিল্পায়ন ও জ্বালানি সাশ্রয়ী উৎপাদন ব্যবস্থা গড়ে তুলতে গ্রিন ফ্যাক্টরি নির্মাণ ও গ্রিন ইন্ডাস্ট্রি খাতের জন্য ১ হাজার কোটি টাকার পুনঃঅর্থায়ন স্কিম রয়েছে। অংশগ্রহণকারী প্রতিষ্ঠানগুলো বাংলাদেশ ব্যাংক থেকে ২ শতাংশ সুদে অর্থ পাবে। আর ঋণগ্রহীতাদের কাছ থেকে সর্বোচ্চ ৫ শতাংশ সুদ নেয়া যাবে। এ ঋণের মেয়াদ তিন থেকে ১০ বছর। তবে পরিবেশবান্ধব কারখানার সনদ, উদ্যোক্তার নিজস্ব মূলধনসহ নির্ধারিত যোগ্যতা পূরণ করতে হবে।
এছাড়া রফতানিমুখী শিল্পের জন্য প্রি-শিপমেন্ট ক্রেডিট পুনঃঅর্থায়ন স্কিম, বৈদেশিক কর্মসংস্থান সৃষ্টিতে প্রাক্-অর্থায়ন স্কিম এবং বেকার যুবকদের কর্মসংস্থানে প্রাক্-অর্থায়ন স্কিম রয়েছে। বৈদেশিক কর্মসংস্থানের স্কিমটি প্রবাসী কল্যাণ ব্যাংক এবং বেকার যুবকদের কর্মসংস্থানের স্কিমটি কর্মসংস্থান ব্যাংকের মাধ্যমে বিতরণ করা হয়। গ্রামীণ অর্থনৈতিক কর্মকাণ্ডে গতি আনতে আনসার-ভিডিপি উন্নয়ন ব্যাংকের মাধ্যমে আরেকটি প্রাক্-অর্থায়ন স্কিম পরিচালিত হচ্ছে।
সৃজনশীল অর্থনীতির বিকাশে বাংলাদেশ ব্যাংকের সিএসআর তহবিল থেকে অর্থায়নের ব্যবস্থা রাখা হয়েছে। স্টার্টআপ খাতের উদ্যোক্তাদের অর্থায়নে রয়েছে আরেকটি স্কিম। চামড়া ও চামড়াজাত শিল্পের বিকাশে জুলাইয়ে জারি করা সার্কুলারের মাধ্যমে প্রাক্-অর্থায়ন স্কিম চালু হয়। আর রফতানিমুখী হিমায়িত খাদ্য খাতের অর্থায়নে ৩০ আগস্ট জারি করা বিআরপিডি-১ সার্কুলার নং-১৬-এর মাধ্যমে পৃথক প্রাক্-অর্থায়ন তহবিল গঠন করা হয়েছে।
নতুন প্রজ্ঞাপনে শর্ত শিথিলের কারণ জানতে চাইলে বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান বণিক বার্তাকে বলেন, ‘সব ধরনের মামলা প্রত্যাহার করার শর্ত নিয়ে গ্রাহক ও ব্যাংকের মধ্যে এক রকম অস্বস্তি তৈরি হয়েছিল। এতে প্রণোদনা প্যাকেজগুলোর বাস্তবায়নে কিছুটা ধীরগতি তৈরি হয়। অর্থনীতিতে গতি আনার স্বার্থে বেসরকারি খাতে ঋণ প্রবাহ বাড়ানো দরকার। সামগ্রিক পরিস্থিতি বিবেচনা করেই নতুন নির্দেশনা জারি করা হয়েছে।’
আরিফ হোসেন খান আরো বলেন, ‘নতুন নির্দেশনার ফলে আদালতের স্থগিতাদেশ পাওয়া ঋণগ্রহীতাদের জন্য এসব স্কিমে অংশ নেয়ার সুযোগ তৈরি হয়েছে। তবে প্রণোদনা পাওয়ার ক্ষেত্রে সংশ্লিষ্ট স্কিমের ঋণযোগ্যতা, জামানত, ঋণসীমা ও অন্যান্য শর্ত যথারীতি প্রযোজ্য থাকবে। অর্থাৎ মামলা-সংক্রান্ত শর্তে ছাড় দেয়া হলেও ঋণ পাওয়ার অন্যান্য যোগ্যতা থেকে কোনো গ্রাহককে অব্যাহতি দেয়া হয়নি।’