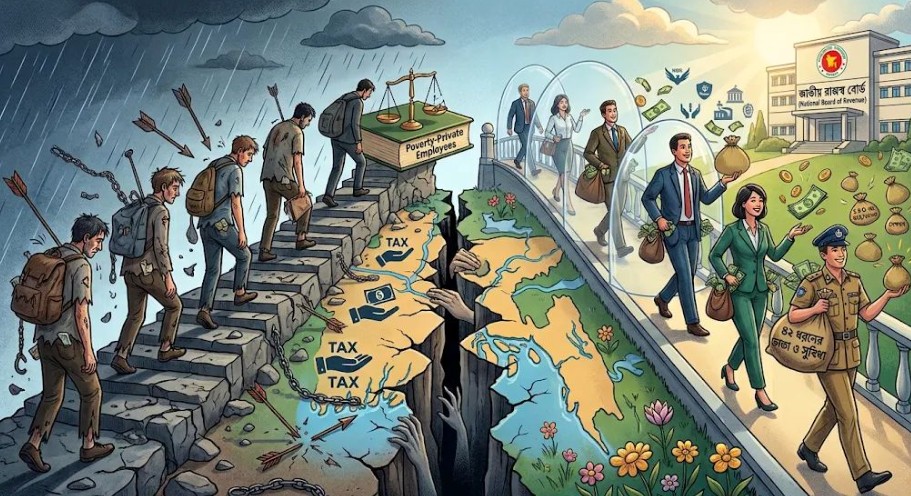
সরকারি চাকরিজীবীদের ৪২ ধরনের ভাতা ও সুবিধায় কর অব্যাহতি রয়েছে। কিন্তু বেসরকারি চাকরিজীবীদের ক্ষেত্রে ঠিক বিপরীত চিত্র। সেখানেও কিছু কিছু কর-ছাড় রয়েছে। কিন্তু সরকারি চাকরিজীবীদের তুলনায় তা অত্যন্ত সীমিত। করনীতিতে থাকা এ ধরনের ব্যবধানকে কাঠামোগত বৈষম্য বলছেন বিশেষজ্ঞরা।
ইনকাম ট্যাক্স আইন ২০২৩, আয়কর নির্দেশিকা ২০২৬-২৭ ও এ-সংক্রান্ত এসআরও এবং সরকারি নথিপত্র বিশ্লেষণ করে এসব তথ্য জানা গেছে। বিশেষজ্ঞরা বলছেন, এই বৈষম্য থাকা উচিত নয়।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) ২০২৬-২৭ করবর্ষের আয়কর নির্দেশিকা এবং আয়কর আইন, ২০২৩ পর্যালোচনা করে দেখা যায়, সরকারি কর্মীদের জন্য ৪২ ধরনের ভাতা ও সুবিধার ওপর কর অব্যাহতি দেওয়া হয়েছে। আর বেসরকারি চাকরিজীবীদের ক্ষেত্রে আয়ের এক-তৃতীয়াংশ অথবা সর্বোচ্চ ৪ লাখ ৫০ হাজার টাকার মধ্যে যেটি কম, সেই পরিমাণ ছাড় দেওয়া হয়েছে। অর্থাৎ, বেসরকারি চাকরিজীবীদের ক্ষেত্রে যারা কম বা মধ্যম আয় করবেন, তাদের আয় বেশি করের আওতায় পড়বে।
একই ভাতা সরকারিতে করমুক্ত, বেসরকারিতে করের আওতায়–এমনটাও দেখা গেছে। এর মধ্যে যাতায়াত ভাতার কথা উল্লেখ করা যেতে পারে। সরকারি চাকরিজীবীদের ক্ষেত্রে যাতায়াত ভাতা করমুক্ত। কিন্তু বেসরকারি চাকরিজীবীদের ক্ষেত্রে এই যাতায়াত ভাতার ক্ষেত্রে একটি করমুক্ত সীমা বেঁধে দেওয়া হয়েছে। একই কথা প্রযোজ্য বাড়িভাড়া ও চিকিৎসা ভাতার ক্ষেত্রেও।
এই প্রসঙ্গে কর সম্পর্কিত পরামর্শক প্রতিষ্ঠান রেভেনিউ এইড-এর আইনজীবী আরমান হাওলাদার চরচাকে বলেন, “এটা অবশ্যই বৈষম্য। সরকারি চাকরিজীবীদের বিভিন্ন ক্ষেত্রে ছাড় দেওয়া হয়েছে, যেখানে বেসরকারি চাকরিজীবীদের ছাড় নেই।”
সরকারি চাকরিজীবীরা যেসব ছাড় পান
সরকারি বেতন আদেশভুক্ত কর্মচারীদের করসুবিধার ভিত্তি হলো এনবিআরের এস.আর.ও. নং ২২৫-আইন/আয়কর-৭/২০২৩। ২০২৩ সালের ১৩ জুলাই জারি করা এই প্রজ্ঞাপনে সরকারি বেতন আদেশে উল্লেখ করা নির্দিষ্ট ভাতা ও সুবিধা আয়কর থেকে অব্যাহতি দেওয়া হয়। মূল বেতন, উৎসব ভাতা ও বোনাস এই ছাড়ের বাইরে। তবে অবসরকালে পাওয়া লাম্প গ্র্যান্ট বা এককালীন অনুদানের জন্য আলাদা অব্যাহতি রয়েছে।
এনবিআরের ২০২৬–২৭ করবর্ষের আয়কর নির্দেশিকা অনুযায়ী, সরকারি বেতন আদেশভুক্ত কর্মচারীদের ৪২ ধরনের ভাতা ও সুবিধা করমুক্ত। এর মধ্যে রয়েছে–বাড়িভাড়া, চিকিৎসা, বাংলা নববর্ষ, শিক্ষাসহায়ক, শ্রান্তি ও বিনোদন, ভ্রমণ, যাতায়াত, টিফিন, পোশাক, আপ্যায়ন ও ধোলাই ভাতা। এ ছাড়া পাহাড়ি, কার্যভার (অতিরিক্ত কাজের ভাতা), প্রেষণ (অস্থায়ীভাবে অন্য দপ্তরে নিয়োগ), বিশেষ দায়িত্ব, ঝুঁকি ভাতাসহ বিভিন্ন পেশাভিত্তিক সুবিধাও রয়েছে।
পুলিশ, প্রতিরক্ষা বাহিনী, বিচার বিভাগ ও অন্যান্য নির্দিষ্ট পেশার কর্মীদের ক্ষেত্রে দায়িত্ব অনুযায়ী জুডিশিয়াল ভাতা, নার্সিং ভাতা, রেশন মানি, সীমান্ত ভাতা (বিজিবির জন্য বিশেষ মাসিক ভাতা), ট্রাফিক ভাতা, ড্রাইভার ভাতা, আর্মার ভাতা (অস্ত্রাগার বা অস্ত্র রক্ষণাবেক্ষণ ভাতা), বিউগলার ভাতা (বাদ্যযন্ত্র/শিঙা বাদকদের দেওয়া বিশেষ পেশাগত ভাতা), ব্যাটম্যান ভাতা (সামরিক বাহিনীতে কমিশনপ্রাপ্ত কর্মকর্তাদের ব্যক্তিগত কাজে সাহায্য করেন–এমন ব্যক্তির জন্য দেওয়া ভাতা), আউটফিট ভাতা (সরকারি কর্মচারীদের ইউনিফর্ম ক্রয়ের জন্য বিশেষ আর্থিক সুবিধা) ও গার্ড পুলিশ ভাতার মতো সুবিধা করমুক্ত করা হয়েছে। তবে ৪২ ধরনের ভাতার সবগুলো প্রত্যেক সরকারি কর্মচারী পান না। পদ, দায়িত্ব ও কর্মস্থল অনুযায়ী এ ভাতা পান। সংশ্লিষ্ট সরকারি বেতন আদেশে কোনো ভাতা অন্তর্ভুক্ত থাকলেই কেবল তা এই বিশেষ অব্যাহতির আওতায় আসবে।
এই সুবিধা শুধু মন্ত্রণালয় ও অধিদপ্তরের কর্মচারীদের মধ্যে সীমাবদ্ধ নয়। সংশ্লিষ্ট সরকারি বেতন আদেশের আওতাভুক্ত স্বায়ত্তশাসিত সংস্থা ও রাষ্ট্রায়ত্ত প্রতিষ্ঠানের কর্মচারী এবং নির্দিষ্ট অন্যান্য সরকারি পদে কর্মরত ব্যক্তিরাও রয়েছেন এর আওতায়।
বেসরকারি চাকরিজীবীরা যেসব ছাড় পান
বেসরকারি চাকরিজীবীদের জন্যও কিছু কর-ছাড় রয়েছে। আয়কর আইন, ২০২৩-এর ষষ্ঠ তফসিলের প্রথম অংশের ২৭ নম্বর দফা অনুযায়ী, সাধারণ চাকরিজীবীরা চাকরি থেকে নিরূপিত আয়ের এক-তৃতীয়াংশ অথবা ৪ লাখ ৫০ হাজার টাকা–এই দুইয়ের মধ্যে যেটি কম, সেই পরিমাণ আয় করমুক্ত সুবিধা পান। উদাহরণ হিসেবে বলা যায়, কোনো বেসরকারি কর্মীর চাকরি থেকে নিরূপিত বার্ষিক আয় ১২ লাখ টাকা হলে এর এক-তৃতীয়াংশ ৪ লাখ টাকা। সে ক্ষেত্রে এই বিধানে ৪ লাখ টাকা বাদ দিয়ে বাকি আয়ের ওপর করারোপ হবে।
সরকারি কর্মচারীরা বিশেষ নিয়মে (এস.আর.ও. নং ২২৫) নানা ধরনের ভাতার ওপর কর-ছাড় পেলেও বেসরকারি চাকরিজীবীদের ক্ষেত্রে সেই সুবিধা নেই। বেসরকারি চাকরিজীবীদের মূল বেতন, বাড়িভাড়া, চিকিৎসা ভাতা, বোনাসসহ সব আয়কে সাধারণ নিয়মেই করের আওতায় ধরা হয়। তাই শুধু ভাতার নাম ‘বাড়িভাড়া’ বা ‘চিকিৎসা ভাতা’ দিলেই তা করমুক্ত হয়ে যায় না। এর জন্য নির্দিষ্ট নিয়ম ও সীমা মানতে হয়।
যেমন, চিকিৎসা ভাতার অর্থের পরিমাণ বার্ষিক মূল বেতনের ১০ শতাংশ অথবা সর্বোচ্চ ১ লাখ ২০ হাজার টাকা পর্যন্ত করমুক্ত। চিকিৎসা ভাতার পরিমাণ এর বেশি হলে কর দিতে হয়। একই কথা খাটে যাতায়াত ভাতার ক্ষেত্রেও। এ খাতে প্রাপ্ত ভাতা বার্ষিক সর্বোচ্চ ৩০ হাজার টাকা পর্যন্ত করমুক্ত। এর চেয়ে বেশি হলে কর দিতে হয়। সরকার অনুমোদিত প্রভিডেন্ট ফান্ডে কর্মচারীর নিয়মিত অংশ ও তার মুনাফা এবং চাকরি শেষে নির্দিষ্ট সীমা পর্যন্ত প্রাপ্ত গ্র্যাচুইটি ও পেনশন সম্পূর্ণ করমুক্ত। তবে সীমা অতিক্রম করলে কর দিতে হয়। অফিসের দায়িত্ব পালনে বা ভ্রমণে ব্যয় হওয়া যাতায়াত ও দৈনিক ভাতা আয় হিসেবে গণ্য হয় না, তাই এটা করমুক্ত থাকে।
এ ক্ষেত্রে প্রথম পার্থক্য ভাতা ও সুবিধার করযোগ্যতায়। সরকারি বেতন আদেশভুক্ত কর্মচারীদের জন্য নির্দিষ্ট ভাতা ও সুবিধা করমুক্ত। কিন্তু সাধারণ বেসরকারি চাকরিজীবীদের ক্ষেত্রে বাড়িভাড়া, চিকিৎসা ভাতা ও অন্যান্য পারিশ্রমিক সাধারণত মোট চাকরি-আয়ের অংশ হিসেবে গণ্য হয়। তাদের জন্য নির্দিষ্ট ভাতার নামে স্বয়ংক্রিয়ভাবে একই ধরনের পূর্ণাঙ্গ কর অব্যাহতি নেই।
দ্বিতীয় পার্থক্য হলো সাধারণ কর-ছাড়ে। বেসরকারি চাকরিজীবীরা নিরূপিত চাকরি-আয়ের এক-তৃতীয়াংশ অথবা সর্বোচ্চ ৪ লাখ ৫০ হাজার টাকা পর্যন্ত ছাড় নিতে পারেন। বিশেষ প্রজ্ঞাপনের আওতায় থাকা সরকারি চাকরিজীবীরা এই ছাড়ের বদলে নির্দিষ্ট ভাতা ও সুবিধার কর অব্যাহতি পান।
তৃতীয় পার্থক্যটি হলো অবসরকালীন সুযোগ-সুবিধায়। পেনশন, গ্র্যাচুইটি কিংবা চাকরির অবসায়নে প্রাপ্য অন্যান্য টাকা করের আওতায় পড়বে কি না, তা নির্ভর করে টাকার ধরন এবং সরকারি নিয়মের ওপর। সরকারি চাকরিজীবীরা বিশেষ কিছু সুবিধা পেলেও বেসরকারি চাকরিজীবীরা তা পান না।
এনবিআরের করনীতি উইংয়ের দ্বিতীয় সচিব একরামুল হক চরচাকে বলেন, “শুধু সরকারি চাকরিজীবীই নয়, মন্ত্রী-এমপি, সুপ্রিম কোর্টের প্রধান বিচারপতি ও অন্য বিচারপতিরাও কর-ছাড় পান। তাদের মাসিক মূল বেতন এবং প্রাপ্ত সকল প্রকার ভাতা শতভাগ আয়করমুক্ত। এর বাইরে গাড়ি, সরকারি আবাসন ও চিকিৎসাসহ অন্যান্য আনুষঙ্গিক সুবিধার ক্ষেত্রেও বিচারকগণ বিশেষ কর-ছাড় পেয়ে থাকেন। আইন করে এই ছাড় দেওয়া হয়েছে।”
বৈষম্য থেকে গেল কেন?
সরকারি কর্মচারীদের বিভিন্ন ভাতায় কর আরোপের উদ্যোগ ২০২৪ সালে আলোচনায় আসে। ওই বছরের মার্চে এনবিআর সরকারি কর্মচারীদের বাড়িভাড়া ও অন্যান্য ভাতায় কর আরোপের পরিকল্পনা করেছিল। লক্ষ্য ছিল সরকারি ও বেসরকারি চাকরিজীবীদের করসুবিধার ব্যবধান কমানো। তবে বর্তমান ২০২৬–২৭ করবর্ষের নির্দেশিকায় সরকারি বেতন আদেশভুক্ত কর্মচারীদের নির্দিষ্ট ভাতা ও সুবিধার কর অব্যাহতি বহাল রয়েছে।
এ ছাড়া রাষ্ট্রায়ত্ত ছয় ব্যাংকের কর্মচারীদের প্রাপ্ত ভাতার ওপর কর নির্ধারণ নিয়ে আলাদা সিদ্ধান্তের নজিরও রয়েছে। সোনালী, জনতা, অগ্রণী, রূপালী, বাংলাদেশ ডেভেলপমেন্ট ব্যাংক ও বেসিক ব্যাংকের কর্মচারীদের সরকারি কর্মচারীদের মতো করসুবিধা দেওয়ার বিষয়ে এনবিআরের ২০২৬–২৭ করবর্ষের নির্দেশিকায়ও উল্লেখ রয়েছে।
এতে দেখা যায়, করসুবিধা নির্ধারণে সংশ্লিষ্ট বেতন আদেশ ও সরকারি সিদ্ধান্ত গুরুত্বপূর্ণ ভূমিকা রাখে। অর্থাৎ, সরকার চাইলে কোনো কোনো খাতের কর্মীদের জন্য আলাদা আলাদা নিয়ম করতে পারে। তবে বেসরকারি চাকরিজীবীদের সঙ্গে সরকারি চাকরিজীবীদের কর-ছাড়ে বৈষম্য কমাতে সরকার এখনও তেমন উদ্যোগ নেয়নি।
বিশেষজ্ঞরা যা বলছেন
সরকারি ও বেসরকারি চাকরিজীবীদের করসুবিধার পার্থক্য নিয়ে অর্থনীতিবিদ ও করবিশেষজ্ঞরা বিভিন্ন সময় সমালোচনা করেছেন। সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) নির্বাহী পরিচালক ড. ফাহমিদা খাতুন তার এক নিবন্ধে লিখেছেন, “সবার কর দেওয়া উচিত এবং করের হারও সবার জন্য একই হওয়া উচিত। সরকারি কর্মচারীদের বেতন ও ভাতাও জনগণের অর্থ থেকে দেওয়া হয়। তাই এ অর্থের ওপর কর-ছাড় দেওয়া কোনোভাবেই যৌক্তিক নয়।”
সরকারি ও বেসরকারি চাকরিজীবীদের মধ্যে এই দুই রকম কর-ছাড় বৈষম্য সৃষ্টি করে কি না–জানতে চাইলে একরামুল হক চরচাকে বলেন, “বৈষম্য তো অবশ্যই। কিন্তু আইন তো পার্লামেন্টে পাস হয়। আর পার্লামেন্টে তো জনগণের প্রতিনিধি থাকেন। আমরা বিশ্বাস করি, তারা জনগণের কল্যাণের জন্য আইন পাস করেন। তারা যেটা করবেন–সেটা অবশ্যই ভালোর জন্য করবেন।”
শুধু সরকারি চাকরিজীবী নয়, জনপ্রতিনিধিদের বিভিন্ন ধরনের আয়ে কর-ছাড়ের বিষয়টি বিবেচনায় আনলে এ বৈষম্যের মাত্রা আরও বেশি। এই প্রসঙ্গে কর সম্পর্কিত পরামর্শক প্রতিষ্ঠান রেভেনিউ এইড-এর আইনজীবী আরমান হাওলাদার চরচাকে বলেন, “সরকারি চাকরিজীবীদের চেয়েও বেশি ছাড় পান মন্ত্রীরা। বৈষম্য তো শুধু সরকারি-বেসরকারি চাকরিজীবীদের মধ্যেই হচ্ছে না। মন্ত্রী-এমপিদের ক্ষেত্রেও হচ্ছে। তারা প্রায় সবকিছুতেই কর-ছাড় পাচ্ছেন। সাধারণ চাকরিজীবীদের মতো তাদের মূল বেতনের ওপর কোনো কর দিতে হয় না, মাসিক বেতন পুরোটাই করমুক্ত। পাশাপাশি, তারা সরকারি খরচে বিলাসবহুল বাসভবন, বিনা মূল্যে বিদ্যুৎ-পানি-গ্যাস ও টেলিফোন বিলের সুবিধা এবং সীমাহীন চিকিৎসা খরচ পেয়ে থাকেন। এসব ক্ষেত্রে তাদের ব্যক্তিগত আয়ে কোনো কর নেই। এ ছাড়া জনকল্যাণমূলক কাজের জন্য তাদের নির্দিষ্ট অঙ্কের বার্ষিক অনুদান তহবিলকেও করের আওতামুক্ত করা হয়েছে।”